Em 1 minuto 🫡
- Se você pagou a mensalidade à administradora e o plano aparece cancelado por inadimplência, a falha de repasse é uma hipótese a apurar, não uma conclusão automática. É preciso identificar quem recebeu a cobrança, quem respondia pelo pagamento à operadora e qual foi a causa formal do cancelamento.
- Administradora e operadora podem responder juntas, mas isso não é automático: a solidariedade reconhecida pelo STJ veio do Código de Defesa do Consumidor e das circunstâncias do caso concreto, e depende do contrato e do papel de cada empresa.
- Cancelar por inadimplência do beneficiário tem rito: pela RN 593/2023, em regra são necessárias duas mensalidades não pagas, notificação comprovada e prazo de 10 dias após a notificação para quitar.
- Primeiro passo: reúna os comprovantes e peça por escrito, à administradora e à operadora, o motivo do cancelamento, a data em que ele passou a valer e quem recebeu cada pagamento.
Por que o plano some mesmo com o boleto pago?
Se você pagou a mensalidade à administradora e o plano aparece cancelado por inadimplência, o começo não é descobrir um culpado: é identificar quem recebeu a cobrança, quem era responsável pelo pagamento à operadora e qual foi a causa formal do cancelamento. A falha de repasse entre administradora e operadora é uma hipótese a apurar, apesar de não ser uma conclusão automática — o comprovante do boleto, sozinho, não prova a causa do cancelamento nem diz de quem era a obrigação de repassar.
A administradora de benefícios é a empresa que muita gente nem sabe que existe no meio do contrato, e é quase sempre por aí que a confusão começa.
Em 2024, só a Qualicorp registrou 351,8 mil cancelamentos brutos em sua carteira de adesão administrada, que somava 639,1 mil vidas, segundo os resultados divulgados pela própria companhia.
Quem é quem: operadora, administradora e corretora?
Em um mesmo plano de saúde coletivo, três figuras diferentes podem participar. Confundi-las é o que gera o “jogo de empurra” na hora do cancelamento.
Operadora de plano de saúde é a empresa registrada na ANS (exemplos: Amil, Bradesco Saúde, SulAmérica, Unimed, NotreDame Intermédica, entre outras). A operadora é responsável pela cobertura assistencial contratada pelo cliente: consultas, exames, cirurgias, internações em hospitais, home care, reembolso e manutenção da rede credenciada de prestadores. É quem responde pelas regras de cobertura da Lei nº 9.656/98 e pelas normas da ANS. As administradoras não podem assumir o risco financeiro da assistência à saúde; esse papel é exclusivo da operadora.
Administradora de benefícios é a empresa que participa de planos coletivos por adesão ou empresariais entre a operadora e os beneficiários (Qualicorp, AllCare e Affix são exemplos). Pela RN 515/2022, ela pode atuar de mais de uma forma: propor a contratação como estipulante ou prestar serviços administrativos à pessoa jurídica contratante — entre eles movimentação cadastral, inclusão e exclusão de vidas, conferência de faturas, comunicação de reajustes e cobrança ao beneficiário por delegação. O que ela não pode é exercer atividade típica de operadora. O boleto que o consumidor paga muitas vezes vem em nome dela, não da operadora — e, por isso mesmo, as responsabilidades dela por cobrança, pagamento ou repasse dependem do papel que ela efetivamente assumiu e do que diz o contrato.
Há dois riscos diferentes aqui, e confundi-los é um erro comum. A administradora não assume o risco assistencial, que é da operadora. Mas, quando atua como estipulante, ela pode assumir o risco decorrente da inadimplência da pessoa jurídica contratante (art. 5º da RN 515/2022, com a redação da RN 569/2022). Uma coisa é responder pela assistência à saúde; outra é responder pelo inadimplemento de quem contratou.
Corretora de planos é quem faz a comercialização: vende o plano, compara opções de operadoras, ajuda o cliente na cotação, mas não gerencia boleto, fatura nem cobertura.
Confundir esses papéis é o que faz o consumidor não saber a quem cobrar quando o plano é cancelado. É a primeira coisa que a Justa Saúde confere quando organiza um caso assim.
Como funciona o plano coletivo com administradora?
No coletivo por adesão, o plano é contratado por uma pessoa jurídica legitimada — em geral uma entidade de classe, como OAB, CREA, sindicatos e conselhos profissionais — e o beneficiário precisa ter o vínculo exigido para aquela modalidade. Já no coletivo empresarial, quem contrata é a empresa, e o vínculo é o emprego ou a relação societária. A administradora pode participar da contratação e da gestão administrativa — como participante, representante ou coestipulante, conforme a estrutura contratual — e inclusive emitir a cobrança por delegação.
Não existe um arranjo único: a estrutura e o fluxo de pagamento mudam de contrato para contrato, e é no contrato e nos documentos de adesão que eles precisam ser conferidos. No coletivo por adesão, a RN 557/2022 atribui o pagamento à pessoa jurídica contratante e veda, como regra, a cobrança direta da operadora ao beneficiário (arts. 19 e 20) — o que não afasta a cobrança feita pela administradora por delegação, na forma da RN 515/2022. Em planos individuais contratados diretamente com a operadora, o fluxo é mais simples.
Confira sempre quem é o “cedente” do boleto (o CNPJ e a razão social que aparecem na fatura). Se o nome for da administradora e não da operadora, guarde os comprovantes de pagamento durante todo o vínculo e enquanto houver discussão administrativa ou judicial sobre os pagamentos.
O plano foi cancelado por inadimplência: o que a regra exige antes disso?
Mesmo pagando seu plano em dia, você pode sofrer suspensão ou cancelamento — e a explicação pode estar numa falha de processamento ou de repasse entre administradora e operadora. Mas, quando o cancelamento é atribuído à falta de pagamento do beneficiário, existe um rito a cumprir: a RN 593/2023 exige, em regra, duas mensalidades não pagas, notificação comprovada e oportunidade de quitar no prazo de 10 dias contados da notificação. A orientação da ANS sobre essa regra, atualizada em 21 de outubro de 2026, inclui expressamente os beneficiários de planos coletivos que pagam a mensalidade à administradora de benefícios.
Um aviso sobre o número que mais circula: “60 dias” não significa uma única mensalidade atrasada por 60 dias, nem é um prazo universal para todo cancelamento de plano coletivo. São necessárias duas mensalidades não pagas, observada a contagem regulatória — é daí que vem também a referência ao 50º dia para a notificação, explicada no FAQ da própria ANS.
E se você pagou no vencimento à administradora autorizada a receber, não se deve presumir inadimplência sua. O caminho é reunir o comprovante, identificar o fluxo contratual e pedir a apuração formal do motivo do cancelamento.
Os problemas concretos que surgem nessas situações:
- O plano consta como “cancelado por inadimplência” no sistema da operadora, embora o consumidor tenha todos os boletos quitados.
- Interrupção de tratamentos contínuos: quimioterapia, hemodiálise, terapias oncológicas, fisioterapia pós-cirurgia.
- Recusa de internação de urgência, alegando perda de vínculo.
- Pressão para buscar um novo vínculo às pressas. A carência já cumprida não se perde automaticamente: o aproveitamento depende da situação concreta e das regras de portabilidade.
- Em planos empresariais, o desconto em folha continua acontecendo, mas o plano aparece como cancelado porque a empresa ou administradora não repassa os valores.
A falta de notificação prévia é uma ilegalidade comum entre operadoras. Em 2024, cancelamentos em massa envolvendo Amil e Qualicorp afetaram entidades de classe e milhares de beneficiários, incluindo pessoas em tratamento contínuo.
“O erro mais comum é tratar como falha de sistema e esperar que se resolva sozinho. A pessoa paga de novo para não ficar sem atendimento, às vezes paga duas vezes, e segue sem nenhum documento dizendo por que o plano foi cancelado”, diz Livia Linhares, Advogada-Chefe da Justa.
O consumidor costuma cair em um limbo: a administradora diz que é problema da operadora, e a operadora diz que não recebeu o pagamento. Identifique se a cobrança vem por boleto, débito em conta ou desconto em folha, e quem é o emissor.
De quem é a responsabilidade: da administradora ou da operadora?
Depende — e essa é a resposta honesta. O Código de Defesa do Consumidor permite responsabilizar quem participa da cadeia de fornecimento, e a Lei 9.656/98 submete as administradoras ao regime legal do setor. Mas a responsabilização em caso de falha de repasse depende da análise do contrato, das atribuições que cada empresa assumiu e da conduta de cada uma no caso concreto.
A administradora, quando o contrato lhe atribui a cobrança e o repasse, deve repassar os valores no prazo e comunicar de forma clara qualquer problema de repasse, risco de cancelamento, mudança de operadora ou migração de carteira. Num caso concreto de plano coletivo empresarial, em que a rescisão foi comunicada pela administradora em comum acordo com a operadora e o beneficiário estava internado em tratamento de câncer, o STJ reconheceu a responsabilidade solidária da administradora e da operadora pela manutenção do contrato (REsp 1.836.912/SP, julgado em outubro de 2020). Pesaram a atuação dela na intermediação da contratação e a sua participação na cadeia de fornecimento — ou seja, a solidariedade saiu do CDC e das circunstâncias daquele caso, e não de uma regra geral que ligue toda falha de repasse a uma condenação conjunta.
A operadora é quem responde pela cobertura e por cumprir o rito da RN 593/2023 quando alega inadimplência: notificar até o 50º dia e abrir o prazo de quitação antes de excluir o beneficiário. Deve também considerar que o consumidor pagou à administradora e que uma falha interna de repasse não o torna inadimplente.
E há uma proteção específica para quem está no meio de um tratamento. Pelo Tema 1.082 do STJ, mesmo depois de uma rescisão regular de plano coletivo, a operadora deve assegurar a continuidade dos cuidados assistenciais prescritos ao usuário internado ou em pleno tratamento médico garantidor da sua sobrevivência ou da sua incolumidade física, até a efetiva alta, desde que o titular arque integralmente com a contraprestação devida. É uma tese com contorno próprio: ela não se estende automaticamente a qualquer terapia ou tratamento contínuo.
O consumidor que pagou as mensalidades e consegue comprovar não deve ser tratado como inadimplente. Se não houve notificação válida sobre o atraso ou o risco de cancelamento, falta um requisito que a norma exige, e esse é um dos argumentos mais usados para contestar o corte. O que vem depois — restabelecimento do plano, indenização — depende do caso e do fundamento aplicável, e não é consequência automática do pagamento em dia.
Cancelar um beneficiário e rescindir o contrato coletivo não são a mesma coisa
Essas duas hipóteses vivem sendo confundidas, e elas têm regras diferentes. Uma coisa é a exclusão individual por falta de pagamento, que segue o rito de notificação da RN 593/2023. Outra é a rescisão do contrato coletivo inteiro.
Na rescisão coletiva, a RN 557/2022 determina que as condições de rescisão ou suspensão constem do próprio contrato (art. 23), e trata à parte da exclusão ou suspensão de beneficiários e das hipóteses em que a operadora pode agir sem a anuência da pessoa jurídica contratante (art. 24). Em decisão publicada em 27 de agosto de 2026 (REsp 1.958.415/DF), a Quarta Turma do STJ reafirmou, em caso de plano coletivo, a possibilidade de resilição após 12 meses de vigência, com notificação prévia mínima de 60 dias. É um precedente recente de Turma, não um tema repetitivo — e esses 60 dias de aviso prévio não têm nada a ver com os prazos de inadimplência da RN 593.
Na prática: se o seu plano foi cancelado, a primeira pergunta é qual das duas hipóteses foi invocada. A legalidade da rescisão coletiva depende da modalidade, da causa, do tempo de vigência, do que diz o contrato e da notificação — e é por isso que o motivo formal registrado pela operadora é o documento mais importante do seu caso.
O que fazer agora
- Confira seus comprovantes. Reúna boletos pagos, comprovantes de pagamento (banco, app), extratos de desconto em folha, e-mails de confirmação. Verifique o nome do beneficiário, o CNPJ do emissor e as datas exatas.
- Contate a administradora e a operadora, de preferência por escrito. Peça explicação formal do cancelamento, a data em que ele passou a valer, a sua situação cadastral e a identificação de quem recebeu cada pagamento. Peça também o seu histórico individual de cobranças e pagamentos, cópia das notificações supostamente enviadas e os documentos relativos ao seu próprio vínculo. Registre número de protocolo, data, horário e nome de quem atendeu.
- Não pare de pagar as mensalidades vincendas por conta própria. Interromper o pagamento pode criar um problema novo em cima do antigo. Confirme por escrito qual é o canal e o destinatário corretos — e não pague em duplicidade sem antes conferir de quem é a competência e se a cobrança é legítima.
- Reclame na ANS. A Notificação de Intermediação Preliminar (NIP) obriga a operadora a responder em prazo curto: até 5 dias úteis nas demandas assistenciais e até 10 dias úteis nas não assistenciais. A Justa Saúde protocola essa reclamação para você, sem custo nenhum.
- Avalie as medidas cabíveis. Se a via administrativa não resolver, ação judicial é um caminho possível, e nela podem ser avaliados o restabelecimento do plano, a manutenção das condições contratuais, a portabilidade e a indenização. São medidas a examinar conforme o caso, não resultados assegurados: a manutenção de rede, preço e carências depende da hipótese concreta e do fundamento jurídico aplicável. Quem entra com a ação é um advogado, em nome próprio.
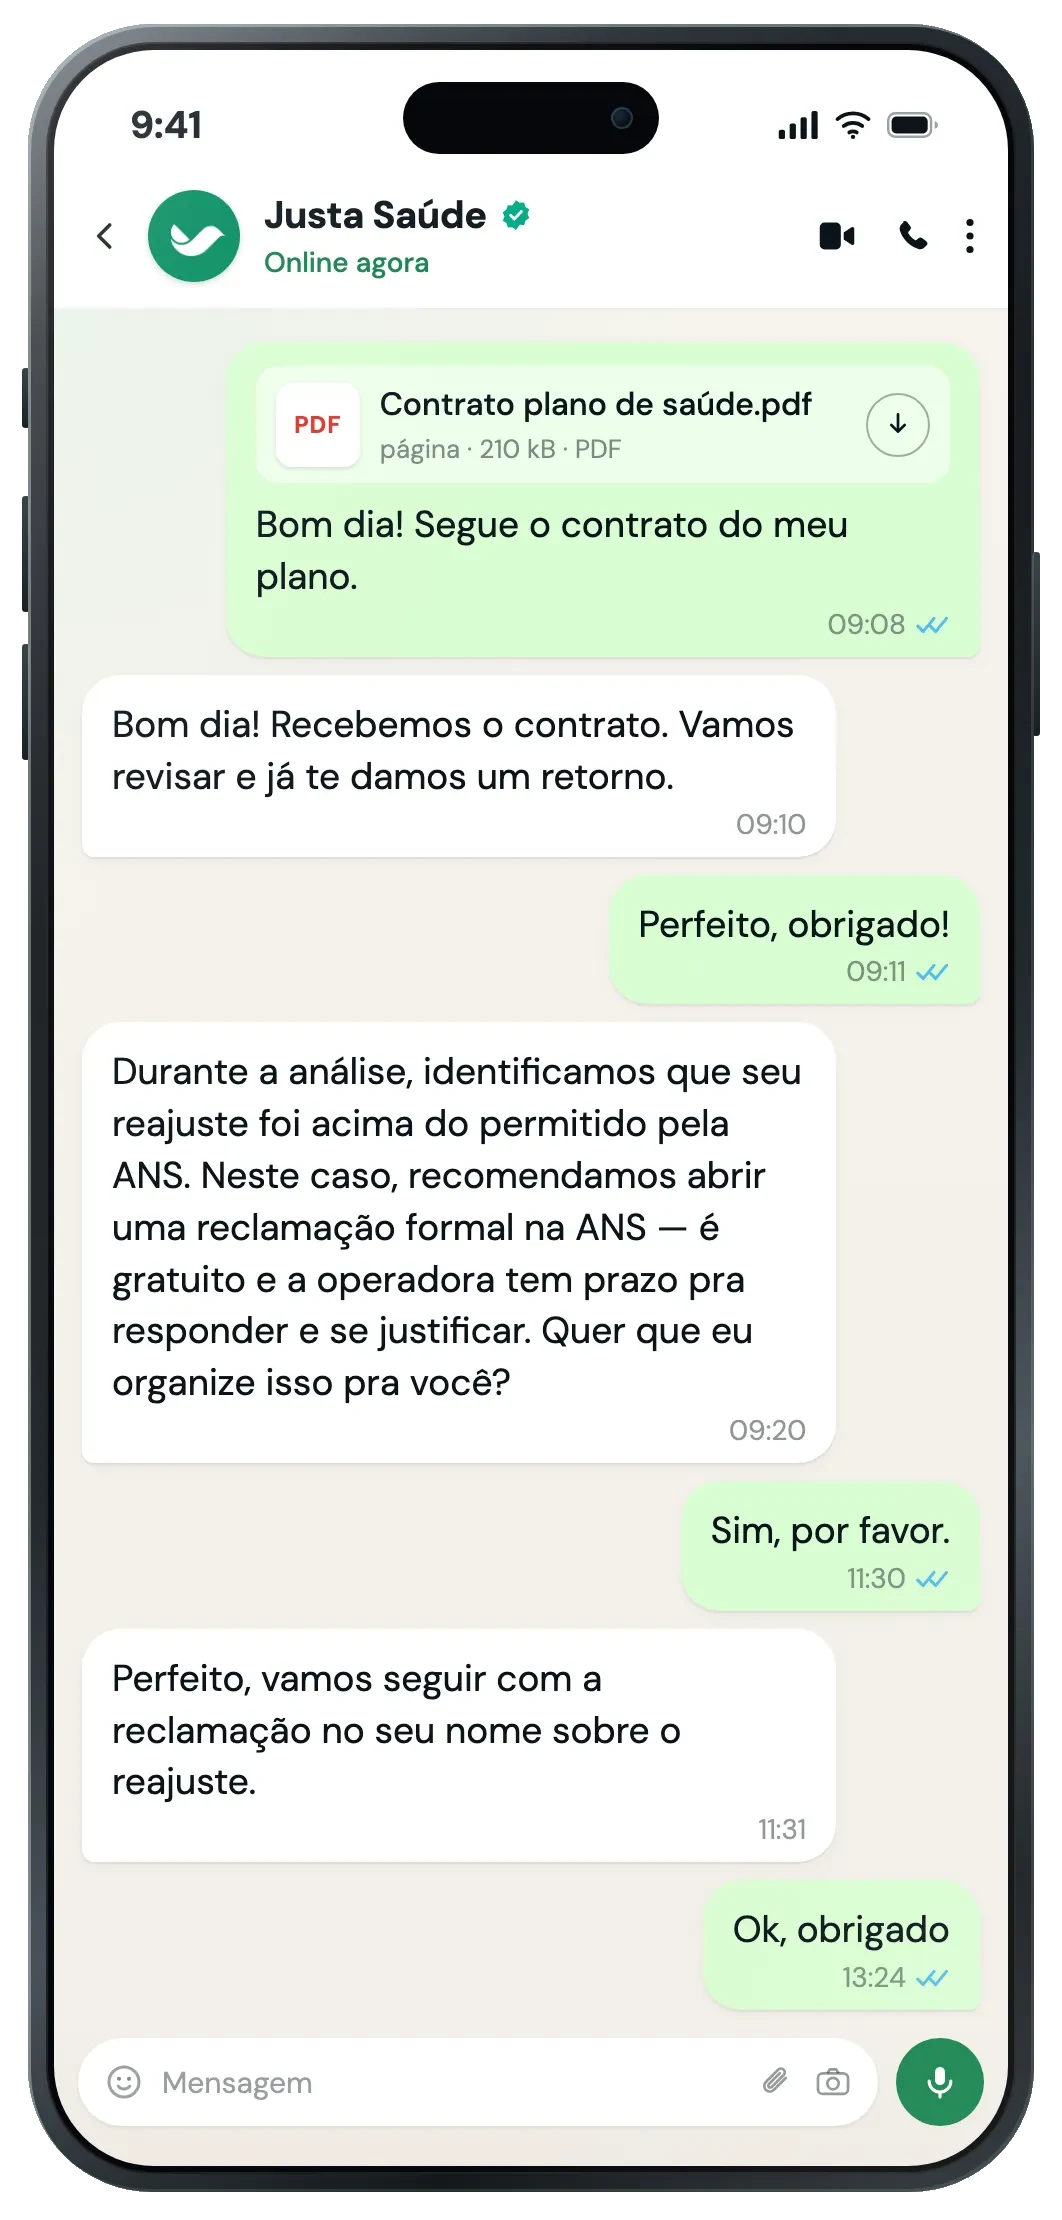
E você não precisa fazer isso sozinho. Dá para falar agora com a Justa Saúde: analisamos o seu caso de graça e te dizemos se há caminho, antes mesmo de você pensar em advogado.
Como prevenir problemas com administradoras de benefícios?
O consumidor não controla o repasse entre administradora e operadora, mas algumas atitudes reduzem riscos:
- Guarde boletos e comprovantes de pagamento durante todo o vínculo e enquanto houver discussão administrativa ou judicial sobre os pagamentos.
- Verifique com cuidado quem é o emissor do boleto (CNPJ e razão social) e salve os e-mails da administradora.
- Atualize seu cadastro (endereço, telefone, e-mail) junto à administradora e à operadora para garantir o recebimento de notificações.
- Desconfie se o boleto chegar com outro CNPJ ou nome sem comunicação prévia. Questione por escrito.
- Em plano empresarial com desconto em folha, confira o contracheque todo mês para ver se o desconto do plano está correto. Se você é MEI ou sócio, não há contracheque: guarde o comprovante de pagamento do boleto e o extrato bancário. Havendo suspeita, peça à empresa ou à administradora a confirmação de que os valores foram repassados à operadora.
Mesmo com todo cuidado, problemas podem acontecer. Nesse caso, você tem direito de agir. A Justa Saúde organiza isso com você.