Reclamar na operadora, registrar uma queixa na ANS ou entrar na Justiça não autoriza o plano de saúde a retaliar você. Mas as regras de cancelamento variam conforme o tipo de contrato, e é importante entender o que a operadora pode ou não fazer.
Em 1 minuto 🫡
- Reclamar ou processar não é motivo para cancelarem o seu plano. Cancelamento como “castigo” é prática abusiva e pode ser revertido.
- No plano individual ou familiar, a operadora só pode cancelar nas hipóteses previstas em lei: fraude ou inadimplência, observadas as regras de notificação e regularização.
- No plano coletivo, a operadora não pode escolher tirar só você porque reclamou. E quem está internado ou em tratamento tem a continuidade do cuidado protegida.
- O erro que mais custa caro: parar de pagar enquanto contesta. O atraso é a porta legal que a operadora pode usar.
- Primeiro passo: peça tudo por escrito, guarde os protocolos e, se a operadora não resolver, registre na ANS.
Se eu reclamar ou processar, o plano pode cancelar meu contrato?
Não. Reclamar na operadora, abrir uma queixa na ANS ou entrar na Justiça são direitos seus, e nenhum deles aparece na lista de motivos que a lei aceita para cancelar um plano de saúde.
Pense no inquilino que pede ao dono do apartamento para consertar um vazamento. O dono não pode despejá-lo por causa do pedido. Com o plano é parecido: você está cobrando algo que já faz parte do contrato e que é um direito seu.
O acesso à Justiça está na Constituição, e o Código de Defesa do Consumidor (CDC) proíbe práticas abusivas. Cancelar o contrato para punir quem reclamou se encaixa exatamente aí. Se acontecer, o cancelamento pode ser contestado e desfeito.
“Muita gente chega até nós com um problema real no plano e com medo de reclamar e perder a cobertura. Esse medo é compreensível, mas a operadora não pode cancelar o contrato porque a pessoa contestou. O que costuma sair caro é o contrário: aceitar calada uma negativa ou um reajuste abusivo e adiar um tratamento que era direito dela.”
Lívia Linhares, Head de Saúde da Justa
Quando o plano de saúde pode ser cancelado, então?
Depende do tipo de plano. Por isso, o primeiro passo é saber se o seu é individual ou coletivo. A informação está no contrato e, muitas vezes, na carteirinha.
Plano individual ou familiar. É o que você contratou direto com a operadora, em seu nome. Aqui a Lei dos Planos de Saúde (Lei 9.656/98) é rígida, e a operadora só pode cancelar em dois casos:
- Fraude. A operadora pode alegar fraude, por exemplo, quando o beneficiário omite intencionalmente uma doença ou lesão preexistente que sabia possuir no momento da contratação ou adesão. Mas não basta apontar que a doença existia: é necessário demonstrar o conhecimento prévio e observar o procedimento previsto na regulamentação da ANS. Em casos de alegação de omissão de doença preexistente, a RN 558/2022 estabelece regras específicas, que incluem comunicação ao beneficiário e possibilidade de abertura de processo administrativo na ANS.
- Falta de pagamento. Pelas regras da ANS em vigor desde fevereiro de 2025, são necessárias pelo menos duas mensalidades sem pagar, seguidas ou não, nos últimos 12 meses. A operadora deve notificar você sobre a inadimplência até o 50º dia de atraso. Se a notificação ocorrer depois desse prazo, ainda poderá ser válida, desde que sejam garantidos 10 dias para quitar o débito antes do cancelamento.
Reclamar ou buscar seus direitos na Justiça não constitui motivo legítimo para cancelar o plano.
Plano coletivo (empresarial ou por adesão). É contratado por uma empresa, sindicato, associação ou outra entidade elegível. As regras de encerramento dependem da modalidade do contrato e das condições de rescisão previstas, observada a regulamentação da ANS.
Nos planos coletivos empresariais com menos de 30 beneficiários, o STJ decidiu, no Tema 1.047, que a rescisão unilateral pela operadora é válida desde que apresentada motivação idônea.
Mesmo quando o encerramento do contrato coletivo é permitido, isso não autoriza a operadora a excluir individualmente um beneficiário como represália por reclamar ou buscar seus direitos. A ANS proíbe essa “seleção de risco”. Os detalhes de cada situação estão em quando o plano pode cancelar o contrato.
Quando o plano de saúde não pode ser cancelado?
Fora das hipóteses previstas na legislação, na regulamentação e no contrato aplicável, a operadora não pode cancelar o plano arbitrariamente. E há situações em que a continuidade da assistência recebe proteção específica:
- Por causa de reclamação, queixa na ANS ou ação judicial. A operadora não pode cancelar seu plano como represália por você buscar seus direitos. Isso, porém, não impede o encerramento regular de um contrato coletivo, quando permitido pelas regras aplicáveis.
- Por idade, deficiência ou doença. A operadora não pode excluir ou impedir a permanência de um beneficiário por sua idade, condição de saúde ou deficiência, como forma de seleção de risco. Isso não impede, porém, o encerramento regular de um contrato coletivo, observadas as regras aplicáveis.
- Durante uma internação, no plano individual. A lei proíbe suspender ou cancelar o contrato enquanto o titular estiver internado.
- Durante um tratamento, no plano coletivo. Mesmo quando o contrato coletivo é encerrado de forma regular, o STJ decidiu (Tema 1.082) que a operadora deve manter o cuidado de quem está internado ou em tratamento médico essencial à sobrevivência ou à integridade física, até a alta, desde que a mensalidade continue paga.
O plano pode me “perseguir” e negar exames depois que eu reclamar?
Não pode haver represália. Reclamar de uma negativa ou de um reajuste não altera as regras de cobertura do seu contrato. Cada nova solicitação deve ser analisada conforme a cobertura contratada e as normas aplicáveis. Se você identificar uma negativa injustificada ou uma mudança de tratamento que pareça retaliatória, documente os fatos e peça a justificativa por escrito.
Se você perceber um padrão (negativas que começam logo depois da reclamação, demora fora do comum, atendimento que muda de tom), anote. Datas e números de protocolo contam essa história melhor do que qualquer explicação. O protocolo, aliás, é uma das primeiras coisas que a Justa Saúde pede quando analisa um caso.
Se já existe uma decisão judicial (liminar) obrigando o plano a cobrir algo, descumprir essa ordem é grave. O advogado que acompanha o processo pode levar o fato ao juiz.
Dá para contestar sem entrar na Justiça?
Dá, e muitas vezes é por aí que o problema se resolve. Existe um caminho administrativo, gratuito e que não exige advogado:
- Na operadora. Primeiro o SAC. Se não resolver, a ouvidoria. Peça sempre o número de protocolo.
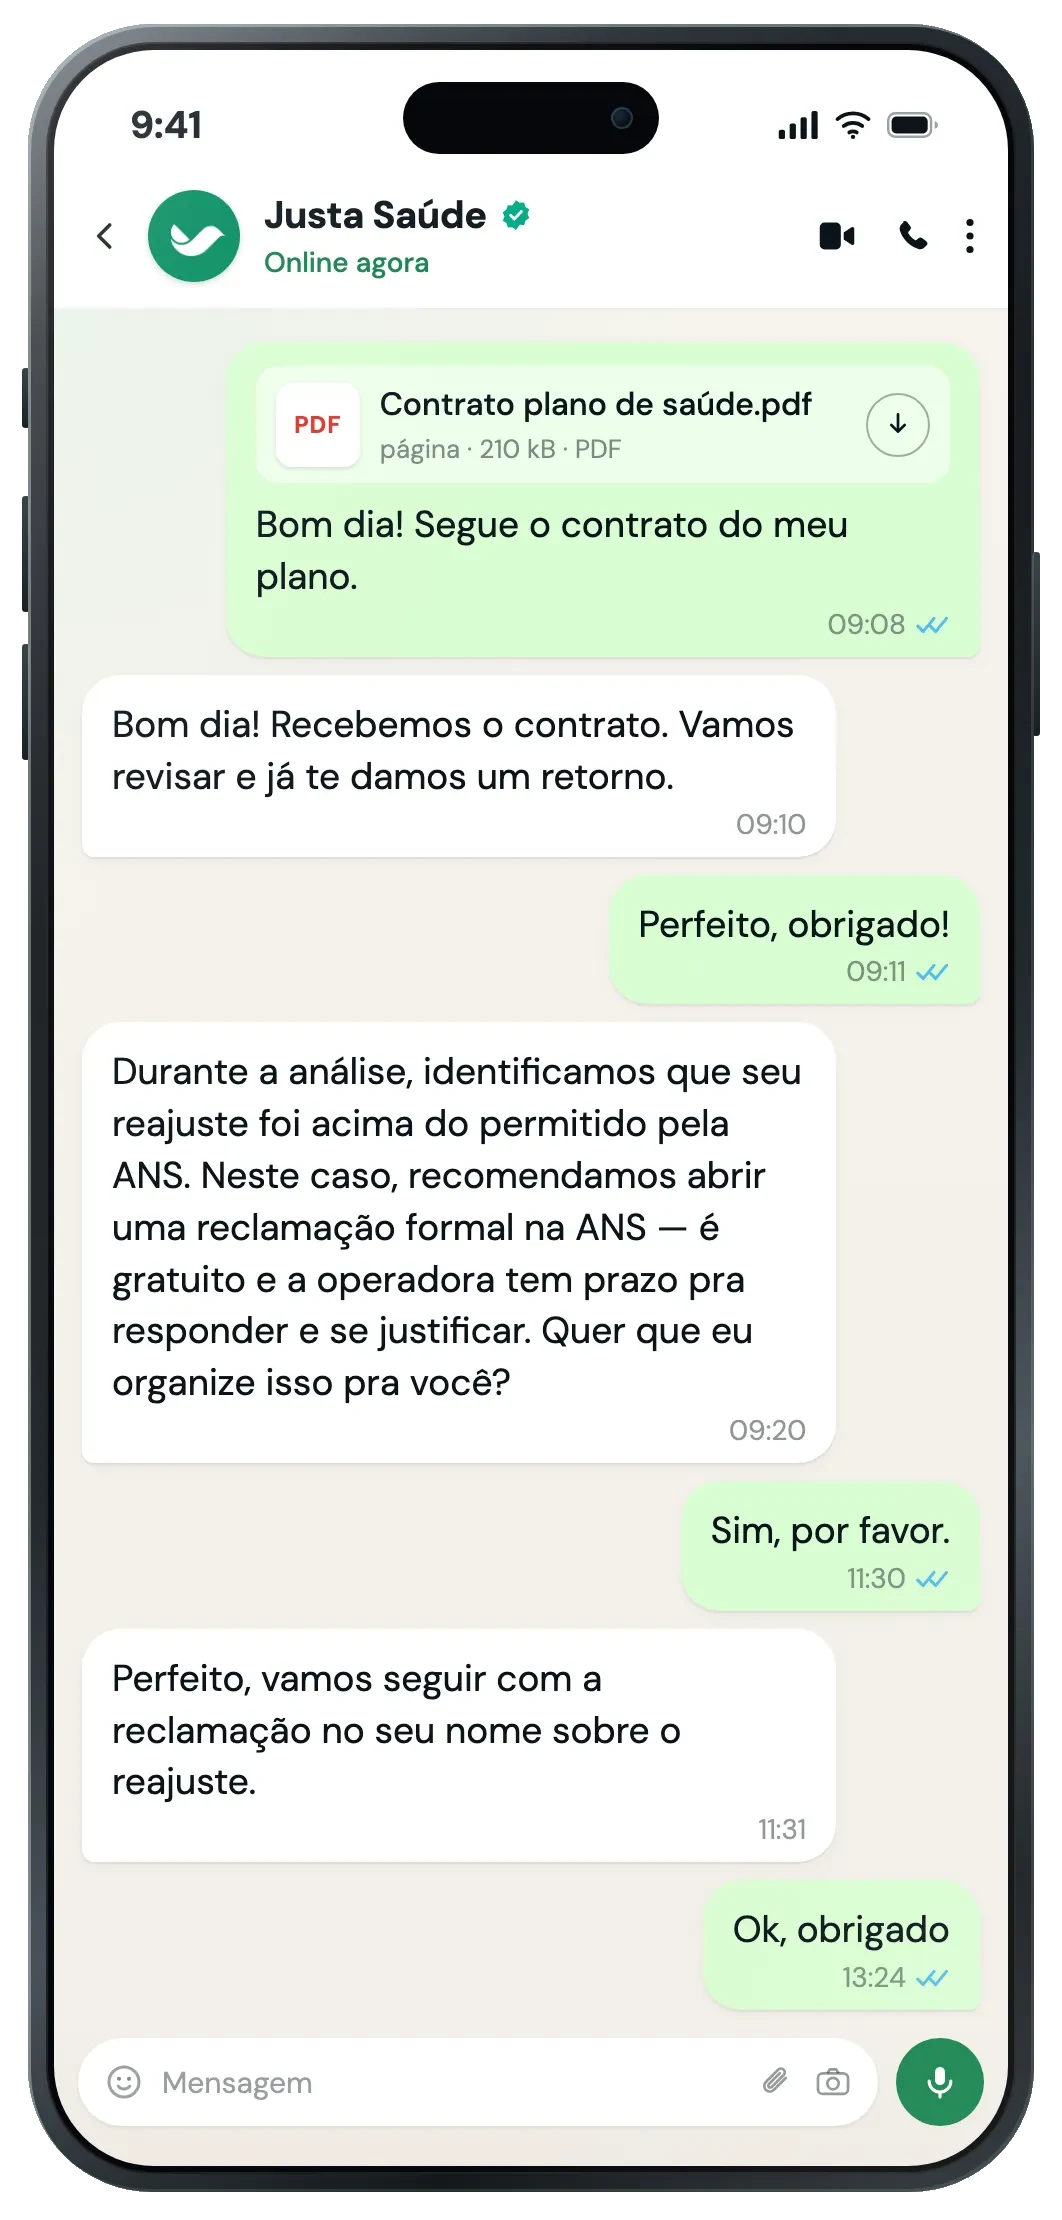
- Na ANS. A reclamação gera uma Notificação de Intermediação Preliminar (NIP), encaminhada automaticamente à operadora, que recebe prazo para responder e buscar a solução do problema. Em demandas assistenciais, o prazo é de até cinco dias úteis; nas não assistenciais, de até dez dias úteis. A ANS não garante que o problema será resolvido, nem substitui o Judiciário. Ela intermedeia a reclamação e pode apurar eventual infração regulatória. Mas não se preocupe, a Justa pode ajudar você nessa etapa, sem custo, por meio de seu atendimento administrativo.
- No Procon ou no ****consumidor.gov.br, como reforço.
É nessa frente que a Justa Saúde costuma começar: depois da análise inicial, ela protocola a reclamação na ANS no seu lugar, com uma procuração.
E se o plano cancelar mesmo assim?
Um cancelamento fora das regras pode ser revertido. O importante é agir rápido.
- Exija por escrito o motivo e a data do cancelamento.
- Continue pagando. Se o boleto parar de chegar, peça a cobrança por escrito e guarde a prova de que tentou pagar.
- Registre a reclamação na ANS, com a ajuda da Justa.
- Se alguém da família está internado, em tratamento ou precisa de atendimento urgente, um advogado pode ser importante, pois ele pode pedir ao juiz uma decisão rápida (liminar) para reativar o plano enquanto o caso é analisado. Quando a Justa Saúde identifica essa necessidade, o caso é encaminhado a um escritório da rede de advogados parceiros, que atua em nome próprio.
Se o contrato coletivo for encerrado, você pode ter direito à portabilidade de carências para outro plano, observadas as regras específicas da ANS. Em regra, há prazo de 60 dias, contado do conhecimento do encerramento, para solicitar a portabilidade. Dependendo do tempo de permanência no plano de origem, poderá haver carências residuais no plano de destino. A operadora deve informar ao beneficiário sobre essa possibilidade.
Dá para pedir indenização por danos morais?
Pode ser possível, mas não é automático. A Justiça costuma olhar se o cancelamento indevido ou a represália causou um prejuízo real, como ficar sem atendimento num momento de necessidade ou ter um tratamento interrompido. Quem avalia esse pedido, caso a caso, é o advogado que conduz a ação.
O que fazer agora
- Descubra se o seu plano é individual/familiar, coletivo empresarial ou coletivo por adesão.
- Mantenha a mensalidade em dia, mesmo enquanto contesta.
- Peça por escrito a negativa ou o motivo de qualquer ameaça de cancelamento. A operadora é obrigada a informar por escrito quando você solicita.
- Anote tudo: número de protocolo, data, hora e nome de quem atendeu. Guarde e-mails, cartas e prints.
- Reclame na operadora (SAC e, depois, ouvidoria).
- Sem solução, registre a reclamação na ANS.
- Se houver internação, tratamento em andamento ou urgência, busque orientação no mesmo dia.
Você não precisa enfrentar isso sozinho. Na Justa, analisamos seu caso gratuitamente e explicamos quais caminhos podem fazer sentido para você, antes mesmo de pensar em judicializar.