
Em 1 minuto 🫡
- Quando o home care é indicado para substituir uma internação hospitalar que o plano deve cobrir, a negativa pode ser abusiva, mesmo que o contrato não preveja expressamente a internação domiciliar.
- O plano não deve reduzir de forma unilateral o atendimento de home care quando isso contrariar a indicação médica.
- Na internação domiciliar substitutiva, a cobertura deve alcançar os insumos indispensáveis ao tratamento, conforme a prescrição médica e as necessidades do caso.
- Se o atendimento em casa não substitui uma internação hospitalar, por exemplo, quando se trata apenas de cuidador ou assistência de rotina, a análise é diferente e depende das regras aplicáveis ao contrato.
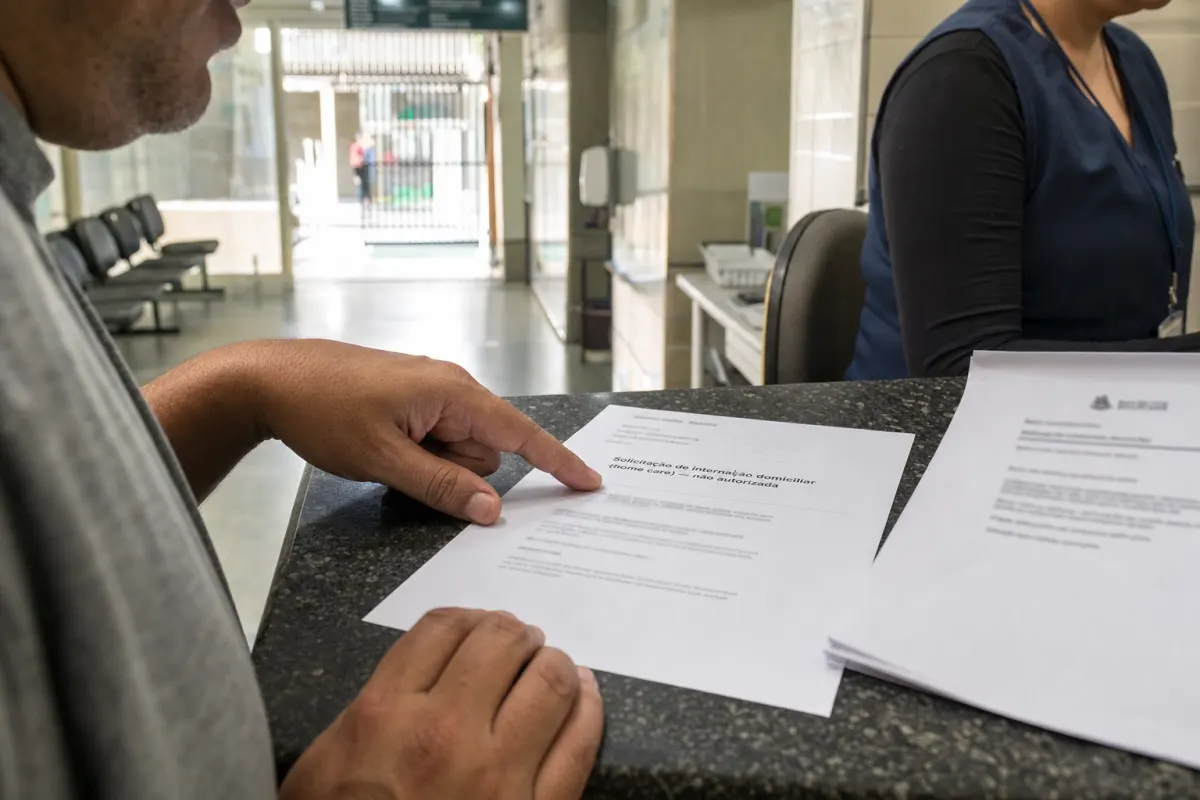
- Primeiro passo: guarde o relatório médico que indica o home care e peça a negativa ou o corte por escrito.
O plano é obrigado a fornecer home care?
Em regra, sim, quando o home care entra no lugar de uma internação hospitalar que o plano cobriria. O home care é uma internação domiciliar: o mesmo cuidado que aconteceria no hospital, feito em casa, com equipe e estrutura adequadas ao quadro do paciente.
O STJ tem entendimento consolidado de que é abusiva a cláusula do contrato que proíbe a internação domiciliar como alternativa à internação hospitalar. Para isso, contam dois pontos: a indicação médica e o fato de o home care substituir a internação no hospital.
Existe, inclusive, uma discussão em andamento no STJ, o Tema Repetitivo 1.340, para consolidar esse entendimento em tese repetitiva, mas ainda sem tese definitiva.
Negaram dizendo que “não está no contrato” ou “não está no Rol”. Isso vale?
Quando o home care substitui uma internação hospitalar coberta, não. Nesse caso, o atendimento em casa é um desdobramento da internação que o plano já tem que cobrir, e a análise não deve partir apenas da ausência de “home care” no Rol. A RN 465/2021 reforça isso: ao disponibilizar a internação domiciliar em substituição à hospitalar, a operadora deve seguir as normas sanitárias e as coberturas ligadas à internação, independentemente de previsão no contrato.
Se você quiser entender melhor por que “fora do Rol” não encerra a conversa, explicamos isso em quando o plano usa o Rol para negar cuidado.
O plano pode cortar as horas ou reduzir a equipe do home care?
Não sem uma indicação médica que justifique. O STJ decidiu que é vedado ao plano reduzir o atendimento em home care sem indicação médica. Quem define quanto cuidado o paciente precisa é o médico que acompanha o caso, com base no quadro clínico, e não a operadora por conta própria.
Se o seu plano diminuiu as horas de enfermagem, tirou um profissional da equipe ou reduziu as visitas sem que o médico tenha pedido isso, esse corte pode ser questionado.
O plano precisa cobrir os equipamentos e insumos?
Sim, os que forem indispensáveis para o tratamento. Quando o home care substitui a internação, a cobertura deve alcançar aquilo que o paciente receberia se estivesse internado, como nutrição enteral, bomba de infusão, cama hospitalar, oxigênio e as sessões de fisioterapia e fonoaudiologia indicadas.
Alguns itens considerados de uso pessoal podem ficar de fora dessa obrigação, dependendo do caso. Por isso vale sempre partir do relatório médico, que é o que liga cada item à necessidade do tratamento.
Existe situação em que o plano não é obrigado?
Sim. Quando o atendimento em casa não substitui uma internação hospitalar, a história muda. Se a família busca apenas um cuidador para tarefas do dia a dia, ou um conforto que não tem a ver com um quadro clínico que exigiria internação, essa assistência segue o que estiver previsto no contrato ou o que for combinado com a operadora.
Saber diferenciar essas duas situações ajuda a entender o que dá para exigir e o que depende de negociação.
O que fazer agora
- Guarde o relatório médico, o mais detalhado possível: o quadro clínico, por que o home care é necessário, qual equipe e quantas horas, e quais insumos. Esse documento é a peça central.
- Peça a negativa ou o corte por escrito, com o número do protocolo. Se veio só por telefone ou pelo app, registre e solicite o documento formal.
- Reúna o histórico: a internação hospitalar anterior, o relatório de alta e as prescrições. Isso mostra que o home care é continuidade de um cuidado que o plano já vinha prestando.
- Registre a reclamação na operadora e, se o problema não for resolvido, avalie registrar uma reclamação na ANS. A NIP é um canal de intermediação da ANS e, nas demandas assistenciais, a operadora tem até 5 dias úteis para responder ao consumidor.
E você não precisa fazer isso sozinho. Dá para falar agora com a Justa Saúde: analisamos o seu caso de graça e te dizemos se há caminho, antes mesmo de você pensar em advogado.
Se o que você recebeu foi uma negativa e você ainda não sabe por onde começar, veja também os seus direitos diante de qualquer negativa do plano.


